Private Altersvorsorge
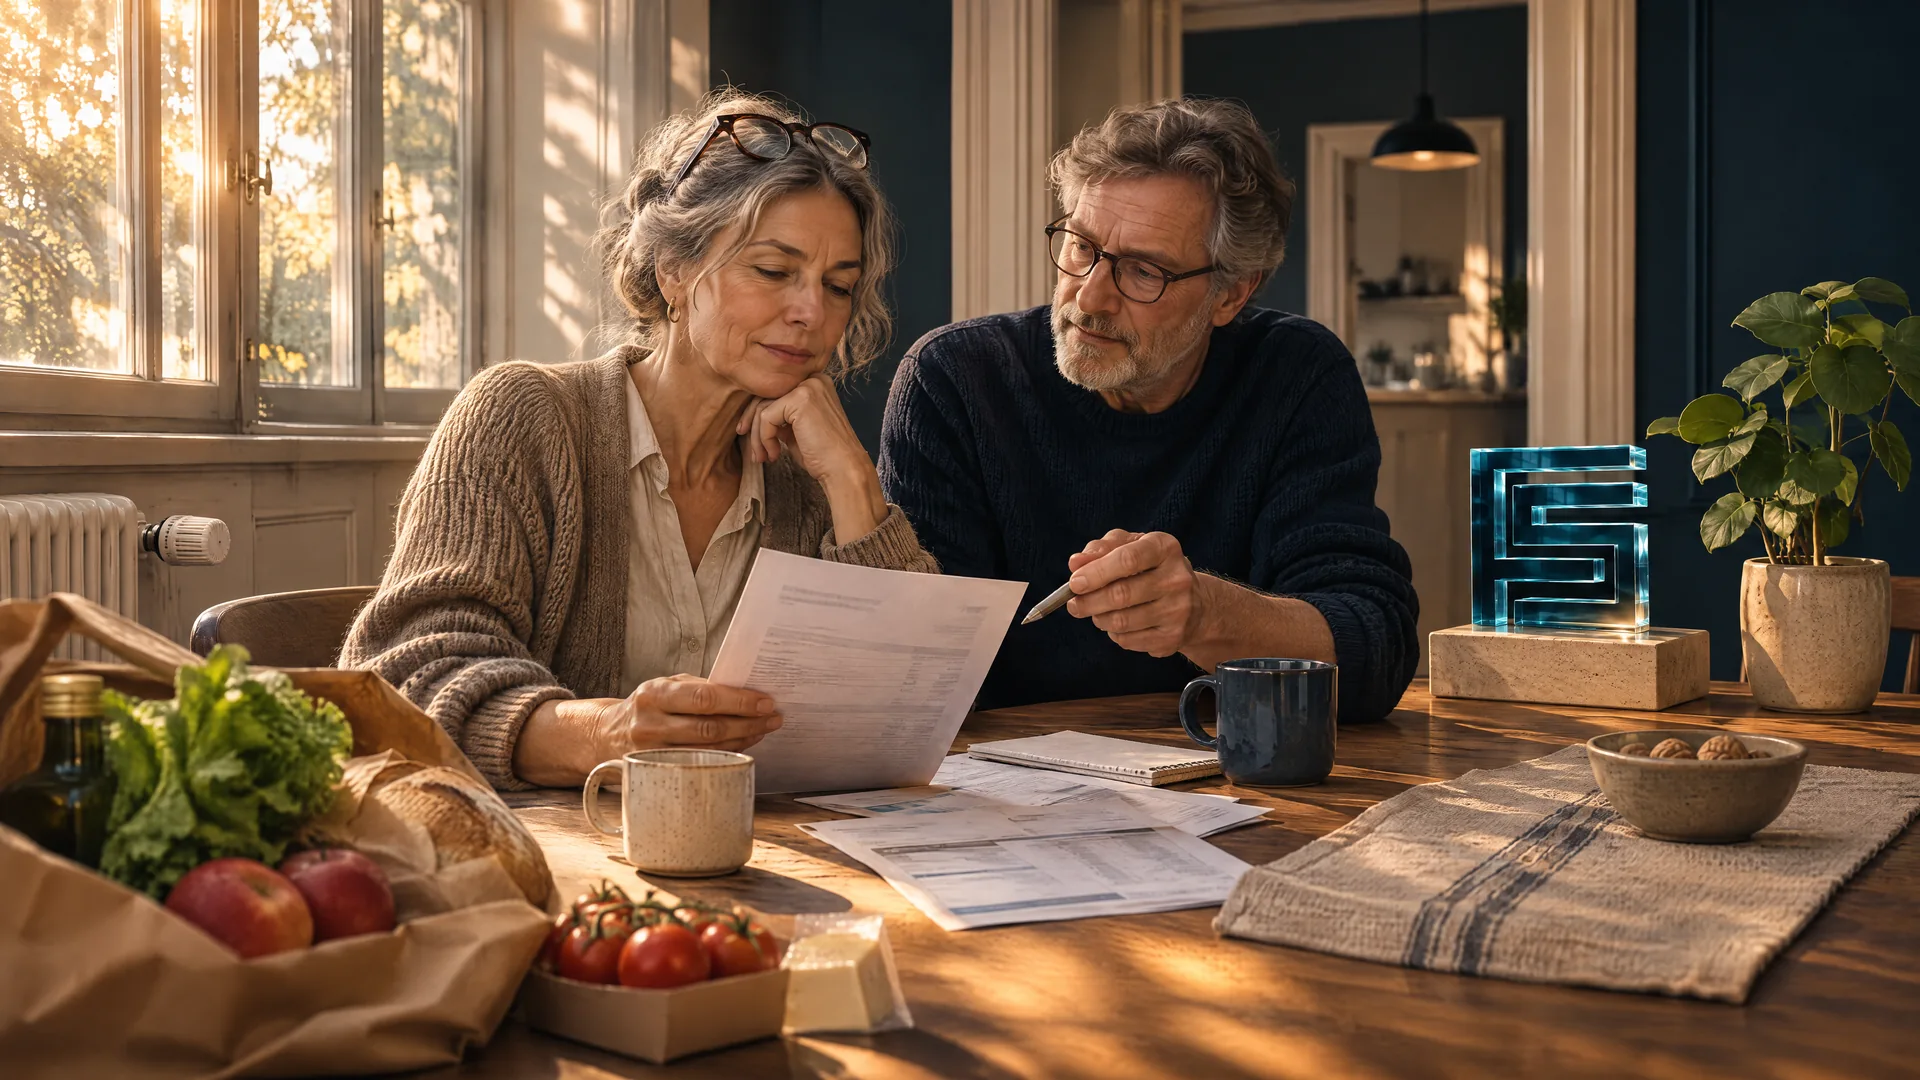
Private Altersvorsorge ergänzt die Einkünfte, die Sie im Ruhestand bereits erwarten. Gemeinsam stellen wir Ihren voraussichtlichen Einnahmen die Ausgaben gegenüber, mit denen Sie rechnen. Danach lässt sich einordnen, wie viel Sie zusätzlich aufbauen möchten und welcher Beitrag heute zu Ihrem Budget passt.
Für wen ist das relevant?
Sie können Ihre Vorsorge beim Berufseinstieg, mitten im Erwerbsleben oder vor dem Ruhestand überprüfen.
Ein Beispiel aus dem Alltag
Eine Angestellte rechnet damit, auch im Ruhestand zur Miete zu wohnen. Sie legt ihre erwarteten Renteneinnahmen neben die geschätzten Wohn- und Lebenshaltungskosten. So wird sichtbar, wie viel sie zusätzlich einplanen möchte.
Das klären wir gemeinsam.
- Welche Einnahmen erwarten Sie aus gesetzlicher, betrieblicher oder bereits vorhandener privater Vorsorge?
- Welche Ausgaben möchten Sie später monatlich decken können?
- Wie wichtig sind Ihnen flexible Beiträge und ein bestimmter Auszahlungsbeginn?